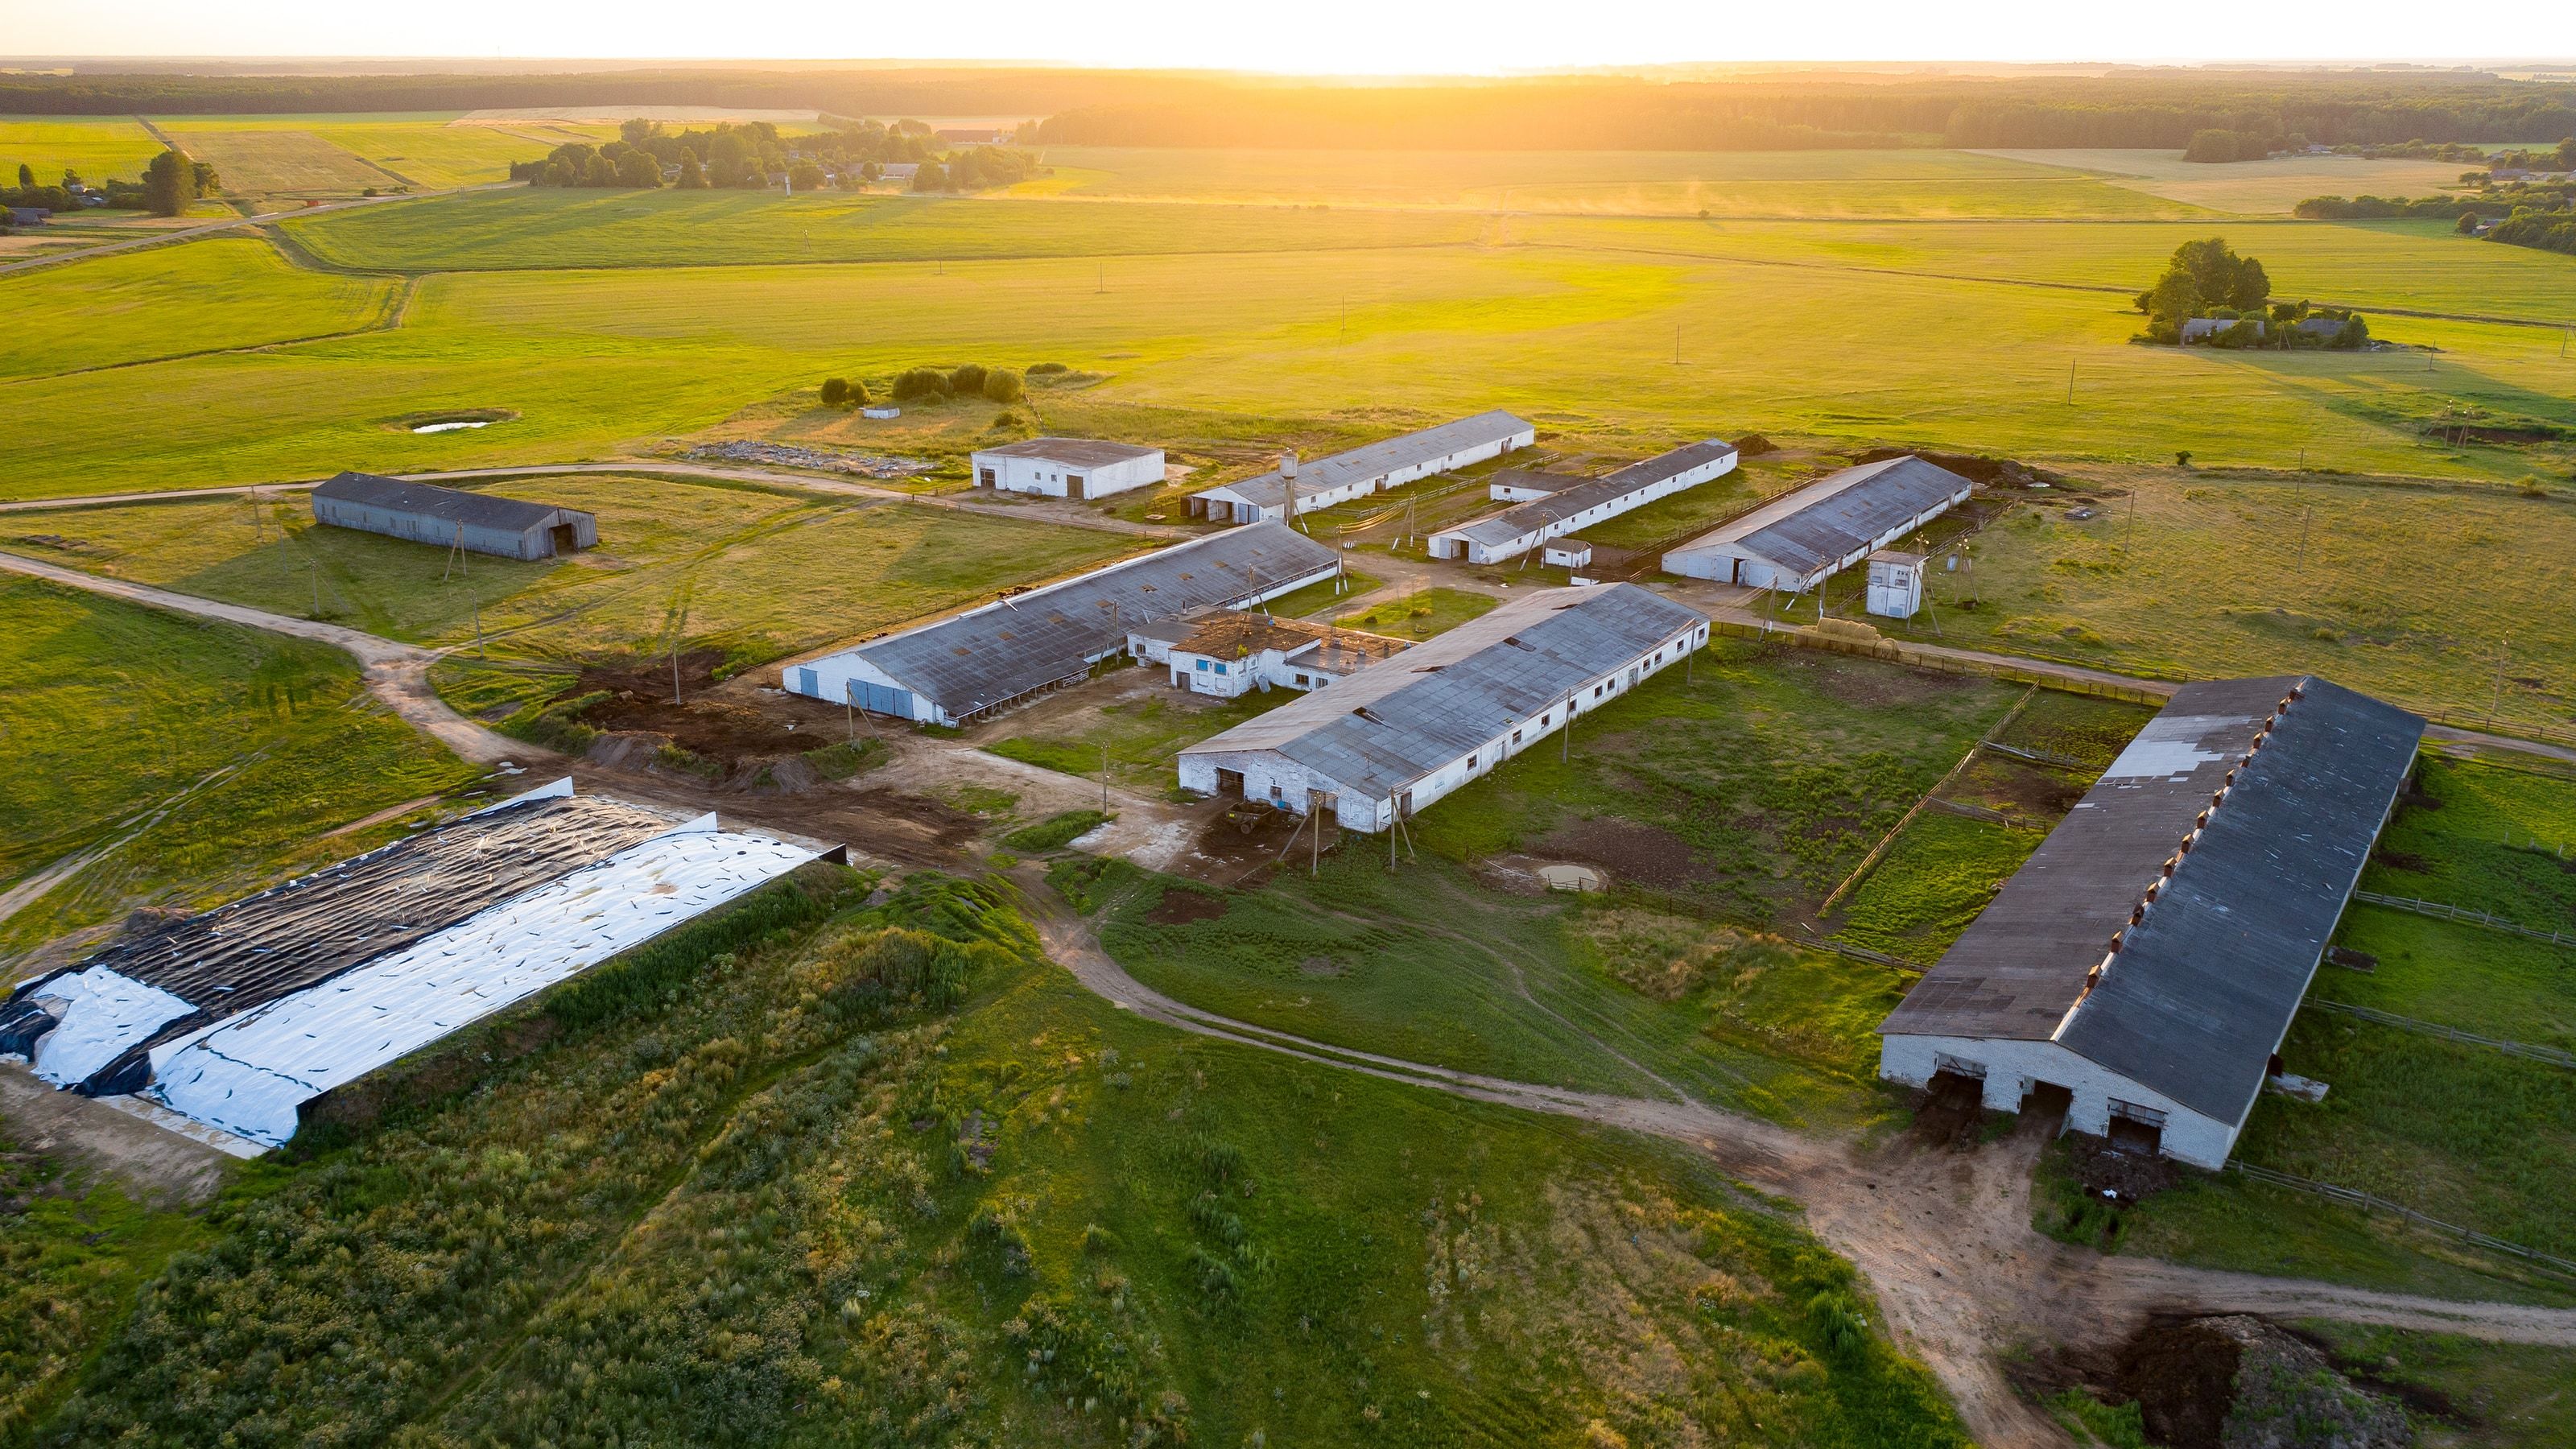
España afronta el biometano desde una posición singular: mucho potencial de materia prima, un marco de política pública ambicioso y, todavía, un parque de plantas reducido. En 2025 se estiman en torno a 21 plantas de biometano operativas frente a una cartera de entre 100 y 200 proyectos en desarrollo. Ese contraste —pocas plantas, muchos proyectos— es la clave para leer el sector y entender dónde está la ventana de inversión.
Sin compromiso
Compara propuestas de EPC de biometano verificadas
Cuéntanos el caudal y la composición de tu biogás. Te ponemos en contacto con ingenierías y EPC verificadas para que compares propuestas reales, sin coste.
Solicitar propuestasUn mercado hiperincipiente pero con tesis de inversión
El número exacto varía según la fuente, pero el orden de magnitud es consistente: alrededor de 21 plantas de biometano en funcionamiento en España en 2025. Es un parque pequeño para el tamaño del país y para la disponibilidad de materia prima orgánica, y muy inferior al de referentes europeos como Alemania, Francia o Italia. La lectura importante no es esa foto fija, sino el movimiento: una cartera del orden de 100 a 200 proyectos en distintas fases, desde estudios de viabilidad hasta obras en marcha.
Ese desequilibrio define el sector como hiperincipiente. El universo de promotores y compradores potenciales se cuenta por decenas, no por miles, lo que se traduce en un mercado de volumen bajo pero de intención altísima y ticket elevado —del orden de 500.000 a 5.000.000 € por planta según caudal y tecnología, como rango orientativo del sector. Cada proyecto que pasa de la cartera a la operación exige resolver la misma cadena técnica: partir del biogás ya producido, depurarlo y enriquecerlo mediante upgrading hasta calidad de red, y darle una salida por inyección o por licuefacción. Conviene no confundir magnitudes: el biogás bruto ronda un 50-65% de metano, mientras que el biometano inyectable supera el 95% de CH₄. Todo el valor añadido del proyecto está en esa transformación.
Dónde están las plantas: liderazgo por comunidades
La distribución geográfica no es aleatoria: sigue de cerca la disponibilidad de feedstock. Cataluña es la comunidad líder en plantas operativas, con del orden de 9 de las 21 en funcionamiento, repartidas entre Lleida, Barcelona, Girona y Tarragona. Su ventaja combina la mayor cabaña porcina de España, la agroindustria, el residuo urbano metropolitano y una estrategia autonómica propia con presupuesto específico. Aquí conviven feedstocks de purín porcino, gas de vertedero, lodos de EDAR y fracción orgánica de residuos urbanos.
Castilla y León aparece como primera comunidad en potencial nacional, apoyada en su superficie agraria, su cabaña ganadera y una agroindustria cerealista y cárnica muy asentada; su feedstock dominante es agroganadero y agroindustrial. Aragón, con una gran cabaña porcina en Huesca, Zaragoza y Teruel, figura entre las regiones con más propuestas presentadas a las convocatorias del IDAE. Andalucía aporta un feedstock característico de alperujo y orujo procedente de las almazaras, junto a la agroindustria hortofrutícola y cárnica. Galicia se apoya en el vacuno lechero, la agroindustria láctea y el biogás de sus depuradoras.
Ese mapa de materias primas es también un mapa de decisiones técnicas. La composición del biogás de un vertedero, con más nitrógeno y oxígeno, no plantea el mismo reto de purificación que el biogás agroganadero rico en metano. Por eso la selección de la tecnología de upgrading —membranas, PSA, lavado con agua o lavado con aminas— la dimensiona la ingeniería sobre el caso concreto, no un catálogo genérico.
Sin compromiso
Del biogás que ya produces a biometano de calidad de red
Recibe propuestas de EPC e ingenierías de biometano verificadas para valorizar tu caudal. Comparas soluciones técnicas y económicas sin prospección previa.
Solicitar propuestasLos drivers que empujan la cartera de proyectos
El motor del sector es hoy más regulatorio y de inversión que de mercado espontáneo. El PNIEC 2023-2030 —en su Actualización aprobada en septiembre de 2024— fija un objetivo de biogás y biometano de 20 TWh en 2030. Esa cifra duplica el objetivo original de 10,41 TWh de la Hoja de Ruta del Biogás de 2022, hoy superado al alza; la referencia vigente es el 20 TWh del PNIEC. Se trata de un objetivo de planificación que vincula a la Administración, no de una obligación directa sobre cada productor privado, pero marca la dirección del capital y de la política pública.
Ese objetivo se sostiene sobre un paraguas de financiación: el PERTE ERHA —Energías Renovables, Hidrógeno Renovable y Almacenamiento— del que cuelgan los programas de incentivos del IDAE dirigidos a plantas de biogás y biometano. A ello se suman líneas autonómicas puntuales, singularmente la catalana. Conviene un aviso operativo: las convocatorias cambian de plazo e importe cada año, de modo que ningún promotor debería darlas por vigentes sin verificarlas. El encaje del proyecto en la convocatoria abierta es una de las tareas donde la ingeniería adjudicataria aporta valor; puedes revisar el marco general en ayudas al biometano.
Junto a las ayudas opera la palanca de la demanda garantizada. El Gobierno ha propuesto, mediante un proyecto de real decreto en tramitación de audiencia pública, la introducción de cuotas mínimas obligatorias de biometano en las ventas de gas natural, con una senda indicativa creciente hasta 2035. Es importante el matiz: ese proyecto no está vigente y sus porcentajes y fechas no deben tomarse como definitivos. Si se aprobara, crearía un mercado cautivo que reforzaría la tesis de inversión de las plantas en cartera, pero hoy sigue en fase de propuesta.
De la cartera a la operación: qué decide cada proyecto
Que un proyecto pase de la cartera a la lista de plantas operativas depende de resolver bien tres decisiones acopladas. La primera es la tecnología de upgrading, que la ingeniería dimensiona según la composición y el caudal del biogás: separación por membranas, PSA por adsorción —con d, distinta de la absorción del lavado—, lavado con agua o lavado con aminas. Cada una tiene su rango de recuperación de metano, su consumo energético y su encaje según el feedstock.
La segunda decisión es la salida del biometano. La inyección a la red gasista exige cumplir la especificación de calidad NGTS-06 —con umbrales verificados como CO₂ ≤ 2 mol%, punto de rocío de agua ≤ −8 °C o H₂ ≤ 5 mol%— y seguir el procedimiento de conexión que regula la Resolución de la CNMC de 13 de junio de 2025, gestionado por la EPC y el gestor de red. Cuando no hay punto de inyección próximo, la alternativa es la licuefacción a bioGNL, que convierte el biometano en un combustible transportable. La tercera decisión es económica: encajar CAPEX y OPEX, ayudas y, en su caso, la monetización de garantías de origen del gas renovable, un sistema creado por el RD 376/2022 y gestionado por Enagás GTS.
Ninguna de estas decisiones es de manual: se dimensionan sobre los datos concretos de cada biogás. Ahí es donde comparar varias propuestas de EPC verificadas, con distintas tecnologías y salidas, marca la diferencia entre un proyecto viable y uno sobredimensionado.
Perspectivas: por qué 2025 es un punto de inflexión
El sector español tiene, sobre el papel, todos los ingredientes para acelerar: materia prima abundante y distribuida, un objetivo de 20 TWh que multiplica la ambición previa, un paraguas de financiación activo y la posibilidad —aún condicional— de una demanda garantizada por cuotas. La brecha entre las ~21 plantas operativas y los 100-200 proyectos en cartera describe precisamente esa tensión entre potencial y ejecución.
El cuello de botella no está tanto en la tecnología, madura y probada, como en la maduración de cada proyecto: disponibilidad y contrato del feedstock, punto de conexión a red, permisos, cierre financiero y encaje en la convocatoria de ayudas del año. Las comunidades que hoy lideran —Cataluña en plantas, Castilla y León en potencial— seguirán marcando el ritmo, pero la cartera se reparte por buena parte del territorio. Para un promotor con biogás ya producido o un proyecto en marcha, el momento de definir tecnología de upgrading y salida es previo a que la ventana de ayudas y regulación termine de cerrarse. Comparar propuestas técnicas y económicas de ingenierías verificadas es el paso que convierte una tesis de inversión en una planta operativa más en el mapa.
Este contenido es divulgativo y no sustituye asesoramiento técnico, económico ni legal; las cifras de mercado y el marco normativo pueden variar y deben verificarse en su fuente oficial en el momento de la decisión. Biometalia.es no diseña, dimensiona, construye ni opera plantas de biometano, no tramita la conexión a red ni emite garantías de origen: es un punto de encuentro que centraliza tu solicitud y la traslada a EPC e ingenierías de biometano verificadas para que compares propuestas.